La plusvalía municipal es un impuesto que grava el incremento de valor de los terrenos de naturaleza urbana, como consecuencia de la transmisión de los bienes. Es una de las fuentes de recaudación más importantes por los Ayuntamientos.
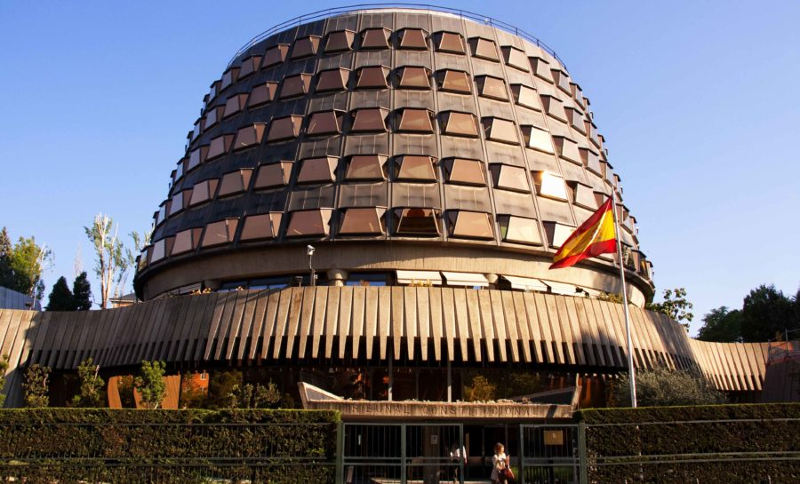
El Tribunal Constitucional determina en la Sentencia del 16 de Febrero del 2017 que este impuesto que cobran los Ayuntamientos grava la revalorización de los terrenos al ser vendidos, pero en la práctica siempre es abonado por el obligado tributario aunque haya perdido valor. La ponente, la Magistrada Asua Batarrita concluye que no es constitucional imponer un impuesto cuando no se ha producido una ganancia económica.
La Sentencia hace referencia a una reclamación de una empresa contra la liquidación del impuesto de plusvalía del Ayuntamiento de Irún. Ha anulado dos artículos de la norma foral guipuzcoana, idénticos a la normativa de la Ley de Haciendas Locales.
Como era previsible, el Alto Tribunal en su Sentencia del 11 de Mayo del 2017 ha estimado la cuestión de inconstitucionalidad promovida por el Juzgado Contencioso-administrativo núm. 1 de Jerez de la Frontera, en relación al art. 107.1, 107.2 a) y 110.4 del texto refundido de la Ley Reguladora de las Haciendas Locales. El Tribunal matiza, no obstante, que la inconstitucionalidad de estos preceptos es únicamente parcial: cuando el impuesto grabe situaciones en las que no se haya producido un incremento de valor del terreno en el momento de transmitirse, ya que supone una contradicción en el principio de capacidad económica (art. 31.1 CE).
El TC precisa que le corresponde al legislador- desde el momento de la publicación de la sentencia referida- llevar a cabo las modificaciones legales correspondientes, para no someter a tributación del impuesto las situaciones inexpresivas de capacidad económica.