La plusvàlua municipal és un impost que grava l’increment de valor dels terrenys de naturalesa urbana, com a conseqüència de la transmissió dels béns. És una de les fonts de recaptació més importants pels Ajuntaments.
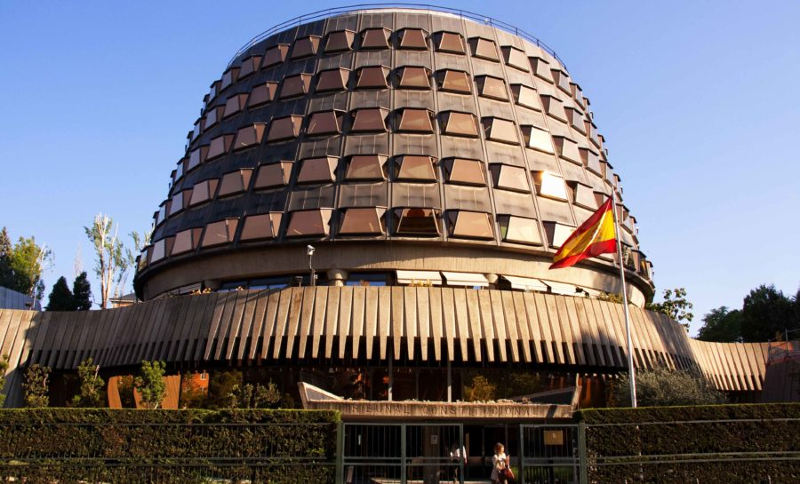
El Tribunal Constitucional determina a la Sentència del 16 de Febrer del 2017 que aquest impost que cobren els Ajuntaments grava la revalorització del terrenys al ser venuts, però a la pràctica sempre és abonat per l’obligat tributari tot i que hagi perdut valor. La ponent, la Magistrada Asua Batarrita conclou que no és constitucional imposar un impost quan no s’ha produït un guany econòmic.
La Sentència fa referència a una reclamació d’una empresa contra la liquidació de l’impost de plusvàlua del Ajuntament de Irún. Ha anul·lat dos articles de la norma foral guipuscoana, idèntics a la normativa de la Llei d’Hisendes Locals.
Com era previsible, l’Alt Tribunal a la seva Sentència del 11 de Maig del 2017 ha estimat la qüestió d’inconstitucionalitat promoguda pel Jutjat Contenciós-administratiu núm. 1 de Jerez de la Frontera, en relació a l’art. 107.1, 107.2 a) i 110.4 del text refós de la Llei Reguladora de les Hisendes Locals. El Tribunal matisa, no obstant, que la inconstitucionalitat d’aquests preceptes és únicament parcial: quan l’impost gravi situacions en les quals no s’hagi produït un increment de valor del terreny en el moment de transmetre’s, ja que suposa una contradicció al principi de capacitat econòmica (art. 31.1 CE).
El TC precisa que li correspon al legislador- des del moment de la publicació de la sentència referida- dur a terme les modificacions legals corresponents, per no sotmetre a tributació del impost les situacions inexpressives de capacitat econòmica.